Los Santo Domingo, los Char y los portugueses de Jerónimo Martins le están dando la pelea a las cadenas tradicionales en el sector retail. Ísimo es la gran sorpresa
Según el más reciente informe del gigante mundial NielsenIQ, el comportamiento de los canales de venta en el retail colombiano muestra una reconfiguración liderada por el formato conocido como hard discount o descuento duro, un modelo de negocio enfocado en ofrecer productos de alta rotación, marcas propias y precios permanentemente bajos gracias a la reducción de costos operativos en tienda.
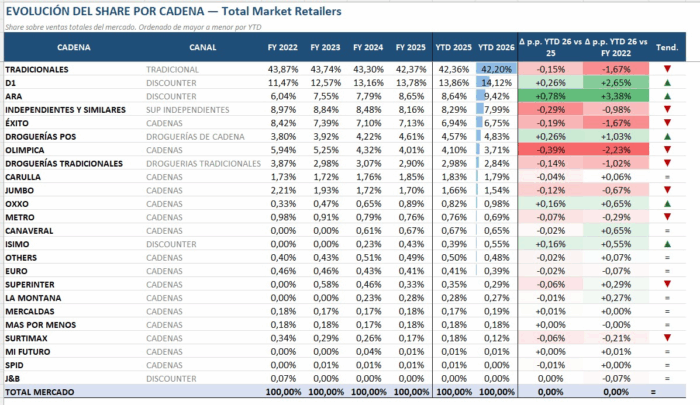
Para entender la dimensión de este cambio, los analistas utilizan la métrica YTD (Year To Date), que mide el acumulado de ventas desde el primer día del año hasta la fecha de corte. En esta medición acumulada, el canal tradicional mantiene la mayor participación de mercado con un 42,20 % en lo que va de 2026, aunque registra una leve disminución de 0,15 puntos porcentuales frente al mismo periodo YTD del año anterior.
Por su parte, el D1 de los Santo Domingo se consolida como la cadena líder entre los discounters al alcanzar una cuota del 14,12 %, lo que representa un crecimiento de 0,26 puntos frente al periodo anterior y un aumento consolidado de 2,65 puntos porcentuales desde 2022.
En segundo lugar se ubica Tiendas Ara, de los portugueses Jerónimo Martins, que trepa al 9,42 % de participación de mercado tras subir 0,78 puntos porcentuales YTD, situándose como una de las marcas de mayor dinamismo dentro del sector. En conjunto, el modelo de descuento ya representa cerca de una cuarta parte del comercio minorista nacional.
Ventas e ingresos: el impulso del hard discount y el despegue de Ísimo
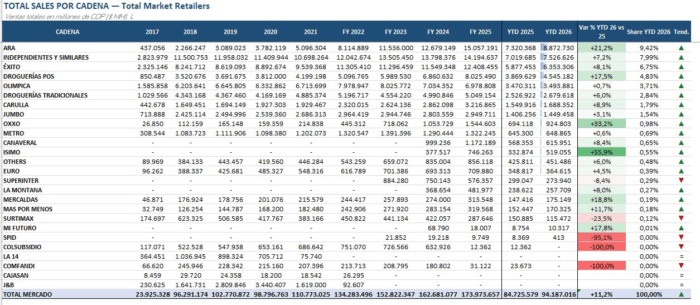
En materia de ingresos netos, la facturación total del mercado retailer en la medición YTD 2026 ascendió a $94,18 billones de pesos, lo que equivale a un incremento del 11,2 % en comparación con los $84,72 billones reportados en el mismo tramo de 2025. En este escenario de crecimiento, Tiendas Ara registró ventas acumuladas por $8,87 billones de pesos, logrando una variación interanual del 21,2 %.
Las grandes cadenas de supermercados e hipermercados tradicionales muestran dinámicas más moderadas. Almacenes Éxito alcanzó $6,35 billones de pesos en ventas (+8,1 %) pero su cuota cayó al 6,75 %, mientras que Olímpica facturó $3,49 billones (+0,7 %) perdiendo 0,39 puntos de participación hasta ubicarse en el 3,71 %.
Un caso sobresaliente en el informe es el desempeño de Ísimo, la cadena de la familia Char a través del Grupo Empresarial Olímípica que registró el mayor crecimiento porcentual en ventas con un 55,9 %, al pasar de $332.874 millones en el YTD 2025 a $519.055 millones en el YTD 2026. Con esta cifra, Ísimo incrementó su participación del 0,39 % al 0,55 % en el mercado total, consolidando su expansión como un jugador relevante dentro del segmento de tiendas de descuento.
También puede leer: El papayazo que aprovechó Ísimo para hacerse viral con una publicación de D1 en redes